Diésel europeo alcanza máximos históricos mientras la capacidad de refino se reduce
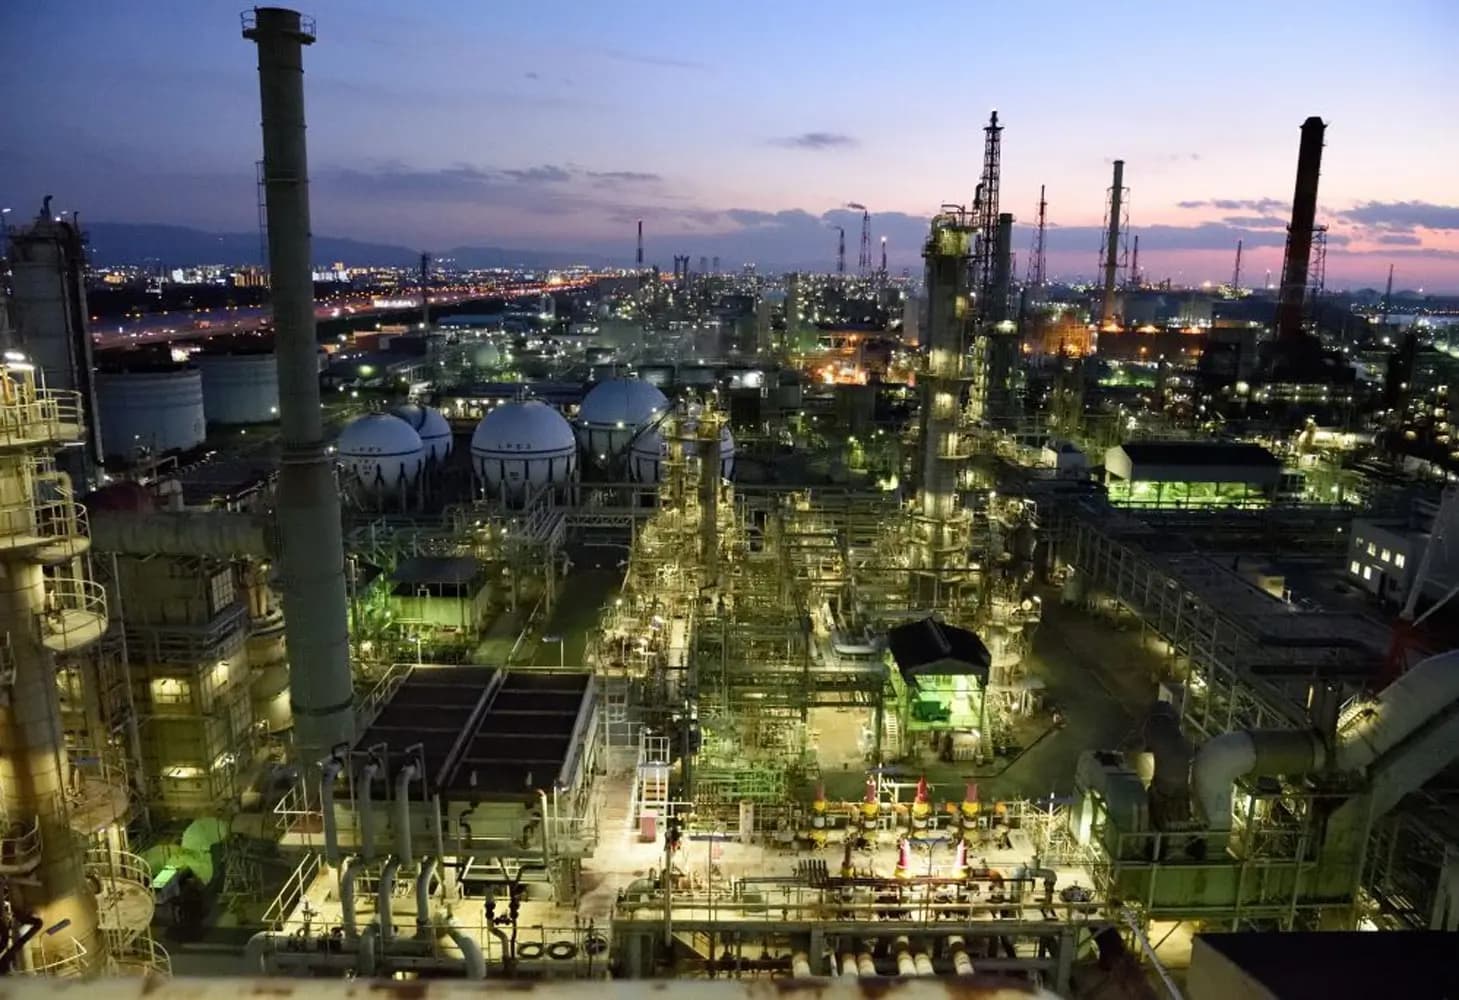
Europa, con solo el 70 % de su consumo de diésel producido internamente, enfrenta precios récord tras la pérdida de 6‑8 millones de barriles diarios de capacidad y la dependencia de suministros del Golfo.
Entradilla
El mercado europeo del diésel se ha visto golpeado por una doble crisis: la reducción de la capacidad de refino y la interrupción de los flujos de crudo y derivados. Con 30‑35 refinerías cerradas desde 2009 y una producción que cubre apenas el 70 % del consumo, los precios han alcanzado su punto más alto en la historia, con un litro de diésel que ronda los 2,24 €.
Impacto de la reducción de refino
Desde finales de la primavera, la pérdida de 6‑8 millones de barriles diarios de capacidad efectiva representa el 10 % del suministro mundial. La capacidad primaria de la UE‑27, Reino Unido, Noruega y Suiza se sitúa en 625,4 millones de toneladas anuales a fin de 2025, 167,6 millones menos que en 2009. Este descenso se debe a márgenes ajustados, al coste de la energía y del CO₂ y a la expectativa de menor demanda. El resultado es una brecha sin precedentes entre crudo y derivados: con Brent a 104 USD, el diésel se vende 100 USD por encima de WTI.
Dependencia de suministros externos y tensiones geopolíticas
La guerra en Irán, el veto ruso y el bloqueo de Ormuz han convertido el déficit en una crisis de suministro. Tras el veto ruso de 2023, Europa dependió del Golfo, importando 700 000 barriles diarios. El bloqueo de Ormuz redujo inicialmente 5 millones de barriles diarios de combustibles del Golfo, y los ataques ucranianos redujeron la capacidad operativa rusa hasta un 60 % este verano. En septiembre, las importaciones europeas de diésel se situaron en 1 millón de barriles diarios, el peor registro del mes y 600 000 menos que el año anterior. Los inventarios mundiales perdieron 450 millones de barriles desde el inicio de la guerra.
Repercusiones para compradores, vendedores y logística
Para los compradores, el sobrecoste ya alcanza 203 millones de euros diarios, con un aumento del 40 % en el precio del diésel y del 29 % en la gasolina. Los vendedores, es decir, las refinerías que sobreviven, aprovechan el margen ampliado: OMV subió su margen europeo a 37,5 USD por barril y Repsol a 36,2 USD en el tercer trimestre. No obstante, la falta de capacidad limita la producción y la capacidad de negociación. En cuanto a la logística, la escasez de diésel se contagia al queroseno, con un déficit europeo de 510 000 barriles diarios previsto para fin de año, y el mantenimiento aplazado de las refinerías provoca paradas inesperadas.
Perspectivas y medidas de mitigación
El G7 acordó liberar 100 millones de barriles de crudo y diésel en cuatro meses a través de la AIE, con un volumen predominante de diésel en los primeros 20 días. Además, el pacto entre Trump y Putin permitirá a Rusia suministrar más de 4 millones de toneladas de diésel con exención de sanciones hasta abril de 2027, lo que podría abaratar el precio entre 1 y 2 USD por barril. A medio plazo, el diferencial del diésel debería bajar con la vuelta de los flujos del Golfo, aunque la presión se trasladará a la gasolina, donde se prevén subidas hasta mediados de 2027. A largo plazo, Europa deberá decidir si el refino es un activo estratégico; de lo contrario, continuará pagando un sobrecoste y perderá capacidad de negociación cada vez que un proveedor falle.
Lectura para el mercado
Los operadores de flotas deben anticipar la volatilidad de los precios y considerar la diversificación de proveedores. Los refinadores deben evaluar la viabilidad de reactivar plantas cerradas y optimizar el mix de productos. Los actores logísticos deben planificar rutas y almacenamiento para mitigar los impactos de la escasez de diésel y queroseno. La política de la UE y los acuerdos internacionales serán críticos para estabilizar el mercado en el corto y medio plazo.
Fuente original: Europa cierra refinerías mientras paga el diésel más caro de la historia — El Periódico de la Energía. Análisis elaborado por Invest Oil LLC a partir de la información publicada por El Periódico de la Energía.
Este artículo reproduce o referencia información publicada por El Periódico de la Energía. Si desea corroborar datos, contrastar la información o consultar el artículo íntegro en su plataforma original, puede acceder directamente a través del siguiente enlace:
¿Interesado en cotizar este producto o ruta?
Nuestro equipo estructura contratos a medida como facilitadores entre compradores y vendedores de primer orden según volumen, especificaciones e Incoterms.
Artículos Recomendados de Mercado
OIL 101 | #14 — ¿Cómo se determina el precio de un cargamento?
El precio de un cargamento de petróleo no suele ser una cifra arbitraria ni depende únicamente de una cotización internacional. En una operación física intervienen referencias de mercado, diferenciales de precio, calidad del crudo, ubicación, condiciones de entrega, logística y momento de la operación. Comprender estos elementos permite entender cómo se construye el precio comercial de un cargamento.
OIL 101 | #13 — Mercado físico vs. mercado financiero
El petróleo puede negociarse de diferentes maneras. En el mercado físico existe una mercancía real que debe ser entregada, mientras que en el mercado financiero se negocian instrumentos cuyo valor está relacionado con el precio del petróleo. Ambos mercados están estrechamente conectados y cumplen funciones diferentes dentro del sistema energético mundial.