Infraestructura gasista sudamericana: aislamiento, asimetrías y proyectos clave
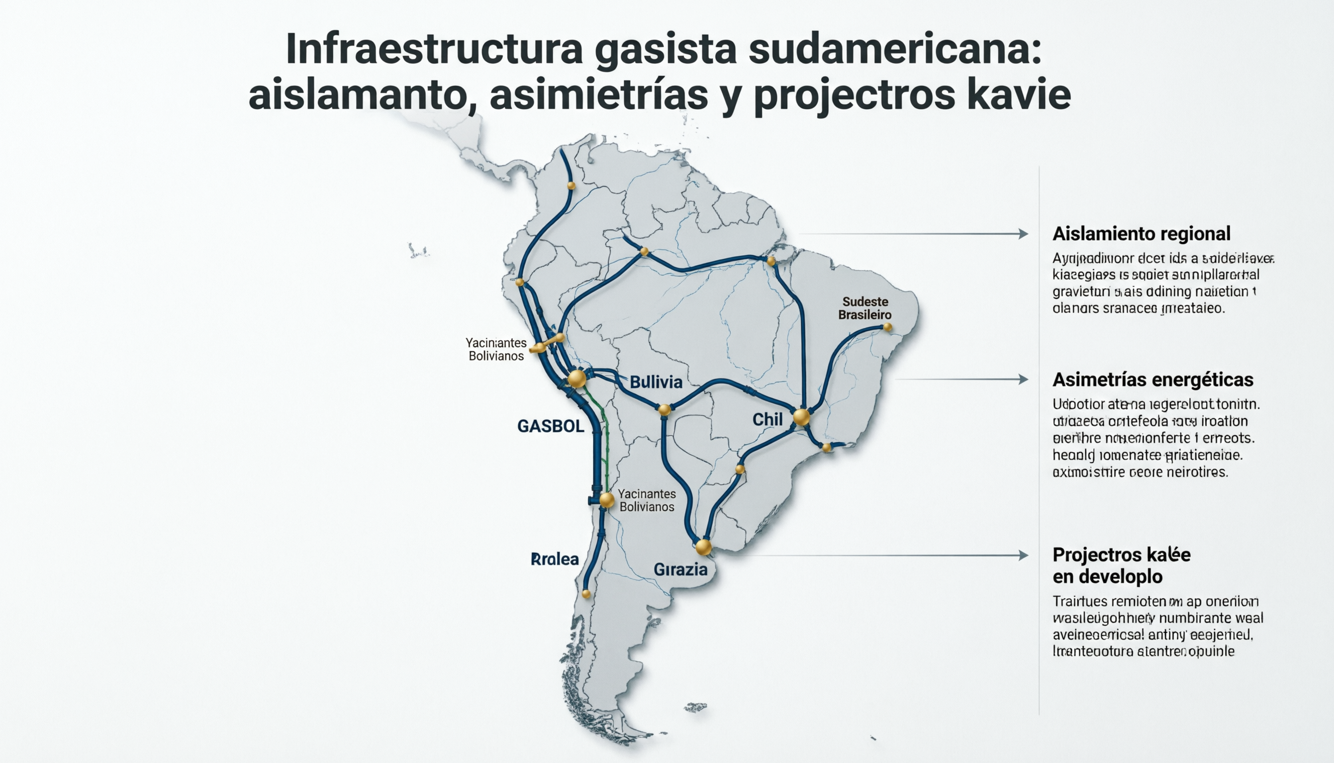
El mapa unificado de gasoductos revela una región fragmentada donde las reservas no coinciden con la producción ni con la red de transporte, creando oportunidades y riesgos para comercializadores y refinerías.
Sudamérica posee abundantes recursos de gas natural, pero su arquitectura de transporte sigue siendo incompleta. Desde 1950 se tienden ductos, y aunque en décadas posteriores surgieron conexiones transfronterizas, el ritmo se frenó a comienzos de siglo. Amplias zonas permanecen como «islas energéticas», lo que limita la integración física y expone a compradores y vendedores a cuellos de botella logísticos y a la volatilidad de precios locales.
Geografía de la red: dos sistemas desconectados
El mapa consolida dos grandes corredores que apenas han evolucionado en veinte años. El sistema del Cono Sur enlaza Argentina, Bolivia, Brasil, Chile y Uruguay; el caribeño une a Venezuela y Colombia. Trinidad y Tobago y Perú operan aislados: su excedente sale vía GNL desde dos plantas de licuefacción, mientras ocho terminales de regasificación (tres en Brasil, dos en Argentina y Chile, una en Colombia) inyectan importaciones. Cuatro proyectos más —dos en Brasil, uno en Colombia y otro en Uruguay— ampliarán esa capacidad. Para refinerías y grandes consumidores industriales, la dualidad implica que la seguridad de suministro depende de la ruta: ducto o buque metanero.
Desajuste entre reservas, producción y comercio
Venezuela lidera reservas probadas (221,1 billones de pies cúbicos en 2020), pero Argentina es el mayor productor (1.612 billones BTU en 2023), seguida por Trinidad y Tobago (959) y la propia Venezuela (916). El consumo concentra el gas como fuente principal en Argentina (47,5 %), Venezuela (59,4 %) y Trinidad y Tobago (92 %). En el comercio, Trinidad y Tobago (379.000 millones de pies cúbicos), Bolivia (276.000) y Perú (172.000) exportan neto; Brasil (224.000), Argentina (185.000) y Chile (183.000) importan. Esta asimetría obliga a los traders a arbitrar entre mercados internos y ventanas de exportación GNL, mientras la logística ductil limita la flexibilidad de redirección de volúmenes.
Proyectos que pueden reconfigurar flujos
Tres iniciativas destacan. La reactivación del gasoducto Uruguaiana-Porto Alegre (GASUP) más la expansión del Perito Moreno —ex Néstor Kirchner— buscarían canalizar gas de Vaca Muerta hacia Brasil, reduciendo la dependencia boliviana. En Guyana, la culminación del gasoducto de Liza y la terminal de Wales (2026) convertirían al país en nuevo actor exportador. Finalmente, el Gasoducto Sur Peruano, ya en construcción aunque lento por problemas legales y de corrupción, extendería la red nacional más allá de Lima e Ica. Cada avance modifica la curva de oferta disponible para compradores industriales y generadores eléctricos en la región.
Lectura para el mercado
La fragmentación infraestructural crea spreads de precio persistentes entre cuencas productivas y centros de demanda. Los comercializadores deben monitorizar la entrada en operación de GASUP y Perito Moreno —clave para liberar excedentes argentinos— y la puesta en marcha de Guyana, que añadirá liquidez al Atlántico Sur. Las refinerías y petroquímicas en Brasil y Cono Sur ganan poder de negociación si se diversifican fuentes ductiles; en cambio, la dependencia de GNL en Chile, Colombia y Brasil mantiene la exposición a fletes y precios internacionales. La logística ductil sigue siendo el factor limitante: cualquier contrato a medio plazo debe contemplar la capacidad real de transporte, no solo la disponibilidad molecular.
Fuente original: El mapa de los gasoductos en Sudamérica. Global Affairs. Universidad de Navarra - Global Affairs and Strategic Studies — Global Affairs and Strategic Studies. Análisis elaborado por Invest Oil LLC a partir de la información publicada por Global Affairs and Strategic Studies.
Este artículo reproduce o referencia información publicada por Global Affairs and Strategic Studies. Si desea corroborar datos, contrastar la información o consultar el artículo íntegro en su plataforma original, puede acceder directamente a través del siguiente enlace:
¿Interesado en cotizar este producto o ruta?
Nuestro equipo estructura contratos a medida como facilitadores entre compradores y vendedores de primer orden según volumen, especificaciones e Incoterms.
Artículos Recomendados de Mercado
EE. UU. evalúa vetar exportaciones de diésel: impacto en refino y mercados globales
La Casa Blanca estudia prohibir las ventas externas de gasóleo para contener precios internos, pero el sector advierte que la medida reduciría la actividad de refino y tensionaría aún más la oferta mundial.
Geopolítica y Rutas Marítimas: Cómo la Reconfiguración de Buques Petroleros Impacta los Precios de los Combustibles
El desvío obligatorio de supertanqueros VLCC y Suezmax alrededor del Cabo de Buena Esperanza prolonga las travesías entre 10 y 14 días adicionales, elevando los costos de fletes y seguros marítimos globales.